Вернуться назад
МСФО
28.09.2026

История появления МСФО

Международные стандарты финансовой отчетности (МСФО; IFRS англ. International Financial Reporting Standards) — это набор документов (стандартов и интерпретаций), регламентирующих правила составления финансовой отчетности, необходимой внешним пользователям для принятия ими экономических решений в отношении предприятия.

Существуют два подхода к постановке учета по МСФО:
  • Внедрение системы трансформации отчетности;
  • Внедрение системы автоматизированного параллельного учета.
Переход на международные стандарты формирования финансовой отчетности был обусловлен глобализацией мировой экономики. Национальные секторы становятся все более открытыми и связанными между собой. Это требует интернационализации системы финансового и бухгалтерского учета.

Основные этапы появления МСФО

Начало возникновения международных стандартов финансовой отчетности было положено в 1973 г., когда было подписано соответствующее соглашение между компаниями из 10 стран и создан Комитет по международным стандартам, который затем начал взаимодействовать с международной Федерацией бухгалтеров.

К 1989 г. он обобщил практику ведения учета в 10 государствах-участниках. В результате были созданы правила и объяснения под названием МСФО.

В современном виде международные стандарты полностью сформировались с 1989 по 1995 гг., когда к 10 странам-участницам присоединилось еще три государства.

Еще одной причиной перехода на МСФО стала необходимость создания механизма, помогающего привлекать иностранные инвестиции. Универсальность применения новых правил и их полная прозрачность увеличили приток иностранных капиталов.

С 1995 по 2000 гг. появились ключевые нормы МСФО, началось плотное сотрудничество создателей стандартов с авторитетными международными организациями. В Европе они были введены на законодательном уровне, хотя национальные стандарты продолжали действовать и оставались главными.

С 2000 г. начало происходить слияние международных стандартов финансовой отчетности и национальных стандартов. Это способствовало их глобализации. Комитет по международным стандартам был реформирован: часть его функции перешла к Совету, который в итоге стал в подразделениях Фонда комитета по МСФО (IASCF).

МСФО в современном мире

В настоящее время стандарты составления международной финансовой отчетности продолжают дорабатываться. Постоянно появляются новые международные стандарты учета, в то время, как другие упраздняются.

После слияния национальных и международных стандартов действующие МСФО изменятся еще примерно на 40%. В России главной причиной их введения стала задача выхода на международный рынок. Вытеснение национальных стандартов стало необратимым процессом. Без внедрения МСФО развитие компании становится просто невозможно.

Принципы МСФО

  1. Начисления
    • Операции должны быть отражены в момент их совершения, а не по факту движения денежных средств. Это позволяет более точно оценить финансовые результаты за определенный период.
  2. Непрерывность деятельности
    • Компания обязана продолжать свою деятельность в обозримом будущем. В противном случае отчетность формируется в соответствии с другими принципами.
  3. Существенность
    • Отчетность включает только те данные, которые могут оказать влияние на решения пользователей. Это предотвращает перегрузку отчета несущественными деталями.
  4. Осмотрительность
    • Компании должны проявлять осторожность при оценке активов и обязательств, чтобы избежать завышения прибыли или занижения расходов.
  5. Достоверность представления
    • Финансовая отчетность должна точно отражать текущее финансовое состояние, результаты деятельности и денежные потоки компании. Информация должна быть полной, нейтральной и не содержать существенных ошибок, а операции — учитываться в соответствии с их экономической сущностью.
  6. Приоритет содержания над формой
    • Операции и события учитываются исходя из их экономического содержания, даже если их юридическая форма отличается. Например, договор аренды может быть отражен как покупка актива.
  7. Сопоставимость
    • Отчетность позволяет сравнивать показатели компании за разные периоды времени. Это требует последовательного применения учетной политики и раскрытия изменений, если они происходят.
  8. Последовательность
    • Все учетные процедуры должны применяться из одного периода в другой. Это обеспечивает возможность анализа динамики показателей без искажений.
  9. Понятность
    • Информация должна быть структурирована таким образом, чтобы пользователи могли правильно ее интерпретировать. При необходимости можно использовать специализированные термины, но только для повышения точности.
  10. Своевременность
    • Отчеты должны составляться в установленные сроки, чтобы быть полезными и актуальными для пользователей. Задержки могут снизить ценность даже самой точной информации.
  11. Проверяемость
    • Пользователи должны иметь возможность убедиться в достоверности представленных данных. Для этого операции должны быть документально подтверждены. В некоторых случаях может потребоваться проведение аудита.
  12. Полнота раскрытия
    • Компания обязана предоставлять значимую информацию, которая может повлиять на понимание отчетности, включая учетную политику, риски, оценки и допущения. Это повышает прозрачность отчетности и снижает вероятность ее неправильной интерпретации.

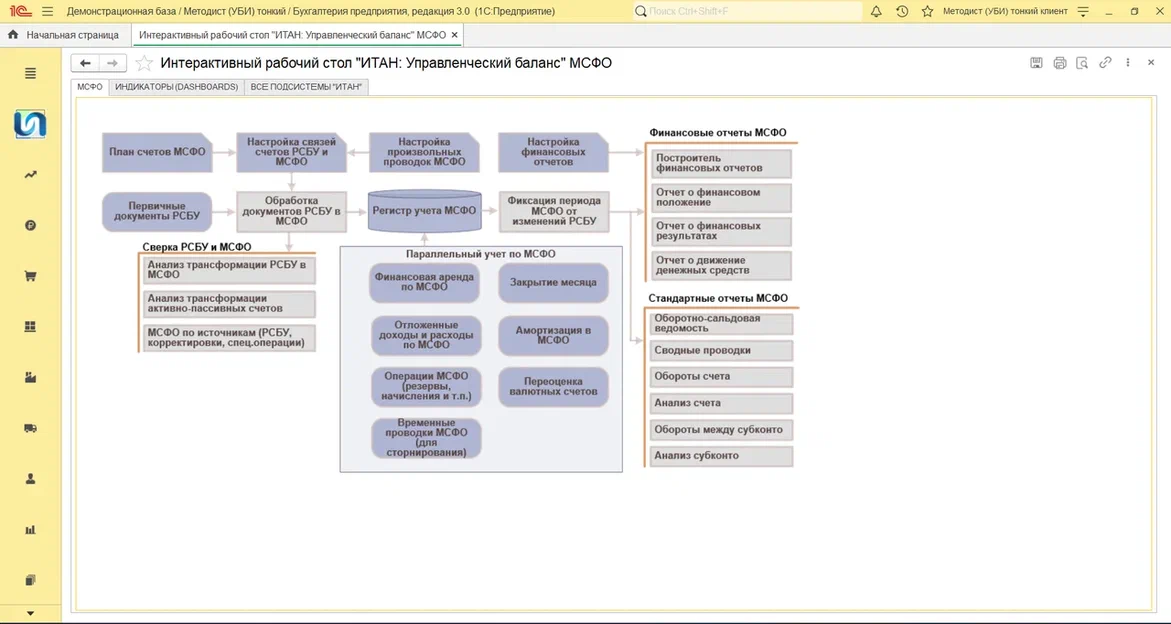
Автоматизация МСФО станет проще с нашим продуктом «ИТАН: Управленческий баланс»

В целях постановки финансового управления для предприятий различных отраслей и размеров было разработано типовое интегральное решение – «ИТАН: Управленческий баланс».

Предлагаемое решение – «ИТАН: Управленческий баланс»

  • Готовый, мощный инструмент, позволяющий реализовать собственную модель финансового учета;
  • Система, помогающая руководителям принимать управленческие решения, планировать и контролировать финансы предприятия своевременно;
  • Уникальный продукт, отлично работающий, как в торговых, строительных организациях, так и в финансовых, управляющих компаниях.

Автоматизируемые разделы в МСФО

  1. Получение данных МСФО из РСБУ
    • Трансляция первичных документов и проводок РСБУ и МСФО;
    • Контроль и корректировка трансформации.
  2. «Учетная часть» МСФО
    • Ввод операция МСФО (резервы, начисления и т.п.);
    • Специальные финансовые инструменты;
    • Внеоборотные активы.
  3. Консолидированная отчетность
    • Отчет о движении денежных средств;
    • Отчет о совокупном доходе;
    • Отчет о финансовом положении;
    • Примечания к отчетам.
b.jpg

"ИТАН" - Настройте финансы на лучшее!

Компания "ИТАН" профессионально специализируется на автоматизации задач финансового управления на предприятиях среднего и крупного бизнеса. Мы успешно работаем с 2001г., разрабатывая и совершенствуя собственные прикладные решения-конструкторы финансовых моделей на платформе "1С:Предприятие" , и имеем официальные статусы:

  • «1С:Франчайзи»
  • «1С:Консалтинг»
  • Сертификаты 1C:Совместимо.

Наш продукт «ИТАН: Управленческий баланс» это:

  • Готовый, мощный инструмент, позволяющий реализовать собственную модель финансового управления;
  • Система, помогающая руководителям принимать управленческие решения, планировать и контролировать финансы предприятия своевременно;
  • Универсальный продукт, отлично работающий как в торговых, строительных организациях, так и в финансовых, управляющих компаниях.

Задачи, решаемые внедрением «ИТАН: Управленческий баланс»:

  • Бюджетирование любой структуры и сложности, автоматизация бизнес-процессов планирования бюджетов предприятия;
  • Автоматическое формирование управленческой отчетности: Упр. баланс; ОФР; БДР; БДДС, Фин.анализ и т.д.;
  • Консолидация из различных источников учетных данных по единым правилам учета, с вычленением ВГО;
  • Финансовая отчетность в соответствие с МСФО, GAAP, и произвольными стандартами материнской компании;
  • Управление договорами, визами и согласованием документов;
  • Контроль бюджета, контроль взаиморасчетов и платежный календарь;
  • Контроль бизнес-процессов, визирование и согласование документов.
ИТАН – гибкое решение по финансовому управлению для среднего и крупного бизнеса!

Есть сомнения? Посмотрите таблицу сравнения.

loader