

Методы планирования бюджетов и другие нюансы бюджетирования
- «Сверху вниз» – используется в процессе формирования бюджета топ-менеджерами организации: они предоставляют подразделениям на планируемый отчетный период определенные показатели (по прибыли, минимизации выплаты налогов, товарообороту и др.); подразделения детализируют и расшифровывают бюджеты на основании полученных показателей;
- «Снизу вверх» – методологию применяют при воплощении стратегии, основанной на возможностях предприятия: подразделения предоставляют руководству бюджет, который формируется на базе их возможностей (это могут быть производственные и складские мощности, данные логистики и т.п.); при этом показатели являются субъективными, поскольку подразделения часто закладывают дополнительные риски; это приводит к «раздуванию» бюджетов, неэффективному задействованию имеющихся ресурсов и торможению развития предприятия; поэтому метод имеет существенные недостатки;
- «Снизу вверх/сверху вниз» – бюджеты становятся результатами согласования финансовых целей, которые ставит руководство, и возможностей подразделений на основании оценки их менеджеров; эксперты считают этот вид планирования наиболее оправданным.
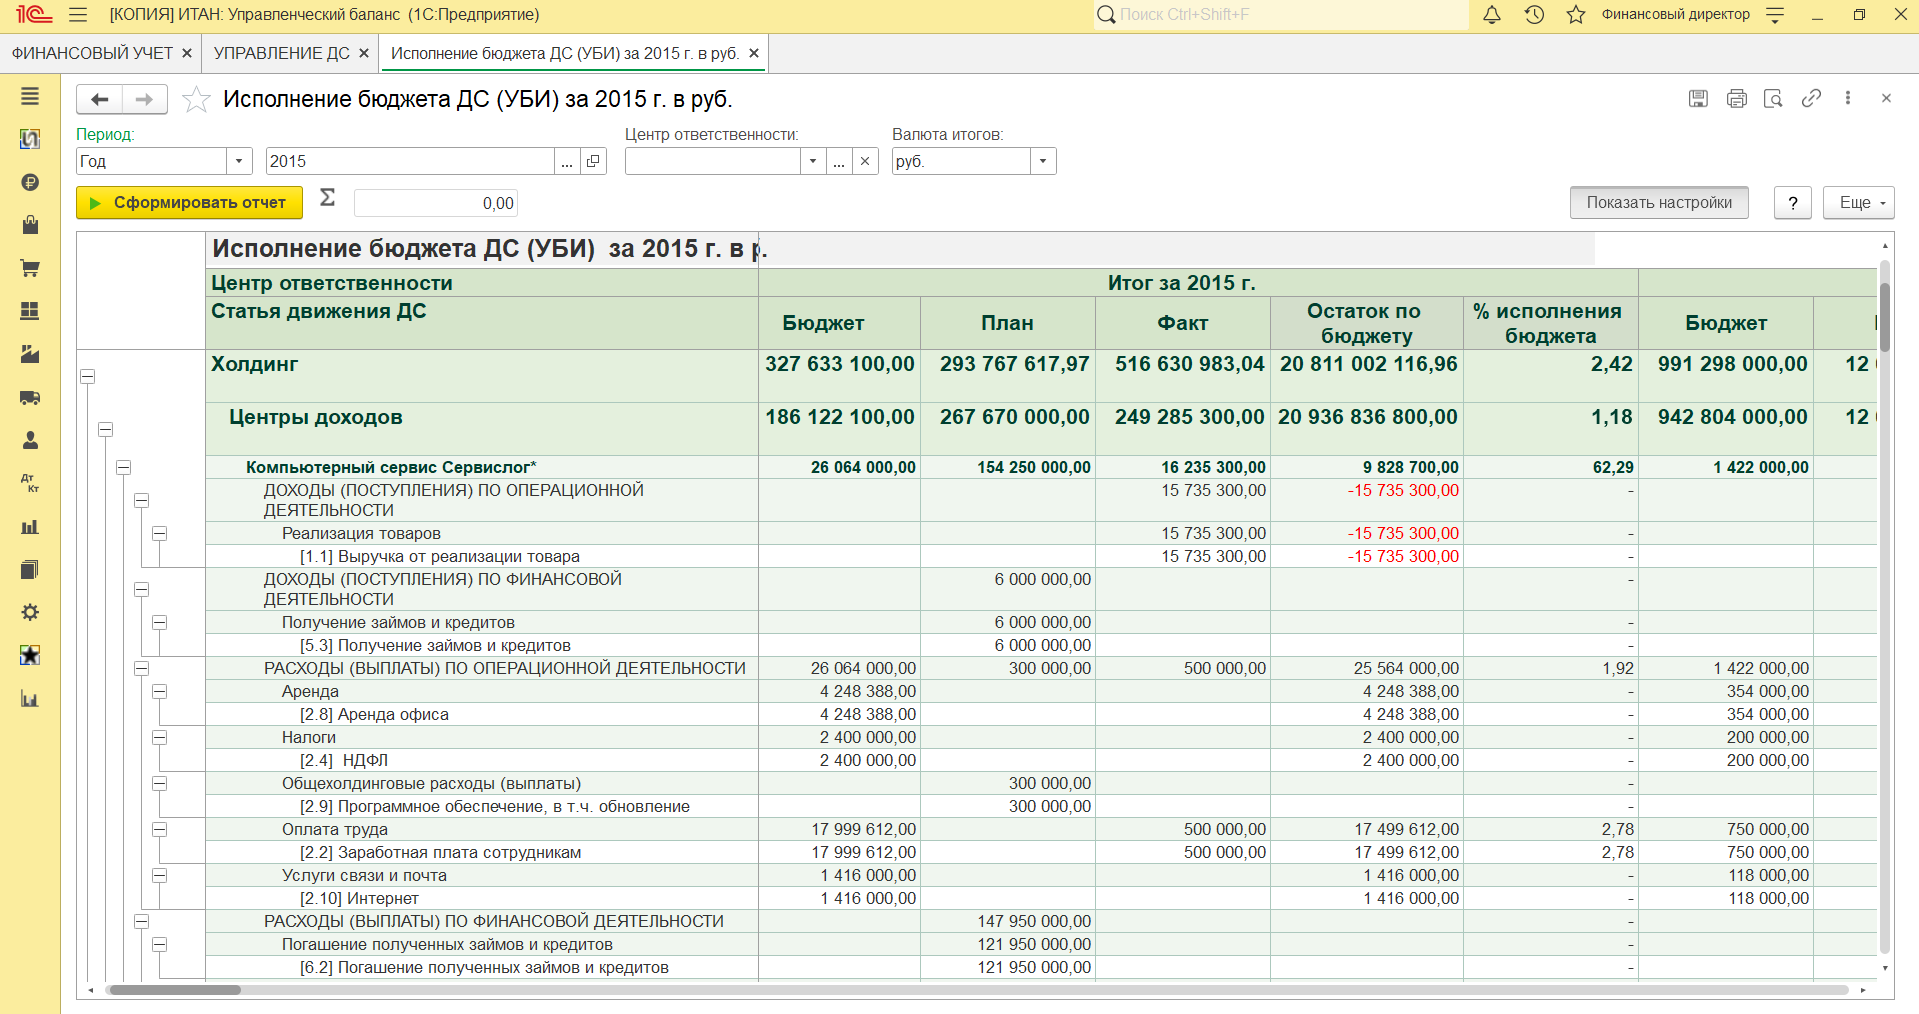
Установление периодов планирования
Анализируя способы планирования бюджета, нужно помнить, что периоды планирования могут быть разными в зависимости от потребностей организации: более мелкие фирмы формируют бюджет на месяц, более крупные – составляют стратегические планы развития, из-за чего периоды могут измеряться годами.Долгосрочные бюджеты (когда рассматриваются способы планирования бюджета) можно разбивать на менее протяженные контрольные временные промежутки, когда подводятся соответствующие итоги. Годовые бюджеты детализируют по месяцам – для более наглядного отображения результатов их исполнения – как полностью, так и частично.
Это помогает разделять годовые бюджеты по более коротким периодам, чтобы равномерно распределять по месяцам финансовые ресурсы, определяя способы планирования бюджета и производя общее бюджетирование и планирование.
Процесс построения бюджетов в системе бюджетирования 1С
Обычно создаются бюджеты для конкретных проектов, направлений бизнес-деятельности или функциональных подразделений по отчетным периодам, контрагентам или номенклатуре. Нельзя сказать, какие именно бюджеты нужны всем организациям. К решению этого вопроса нужно подходить индивидуально.
Наиболее распространенные виды бюджетов:- БДР – бюджет доходов и расходов, отражающий их в структурированном виде по типам и содержанию;
- БДДС – бюджет движения денежных средств, отображающий источники поступления и статьи расходования финансов;
- Бюджеты планирования по видам затрат и прибыли – функциональные, инвестиционные, по проектам, по центрам финансовой ответственности и др.;
- ББЛ – бюджет по балансовому листу, который используется на крупных предприятиях в качестве прогноза соотношения пассивов и активов организации.
Когда бюджеты будут предварительно сформированы, их нужно будет скорректировать и разработать разные способы их реализации, называемые сценариями. Использование нескольких разных сценариев – это создание оптимистического и пессимистического прогноза, где должны быть учтены оказывающие влияние на исполнение бюджета факторы.
Отсюда вытекает основная трендовая стратегия, где способы планирования бюджета направлены на минимизацию рисков. После утверждения бюджеты становятся базой для финансового управления на период планирования.
Регулярно (например, раз в месяц либо квартал) необходимо проводить сбор информации, как исполняются бюджеты. На основе план-фактного анализа производится корректировка бюджетов и проводится ряд мер, направленных на снижение отклонений от поставленной цели для наибольшего соответствия бюджету.
Можно перераспределить средства, скорректировать бюджет, учитывая возникшие обстоятельства, привлечь дополнительные источники финансирования, применить меры персональной ответственности к причастным к исполнению бюджета сотрудникам. Структура бюджетов за период в большинстве случаев не изменяется.
Несколько методов планирования бюджетов
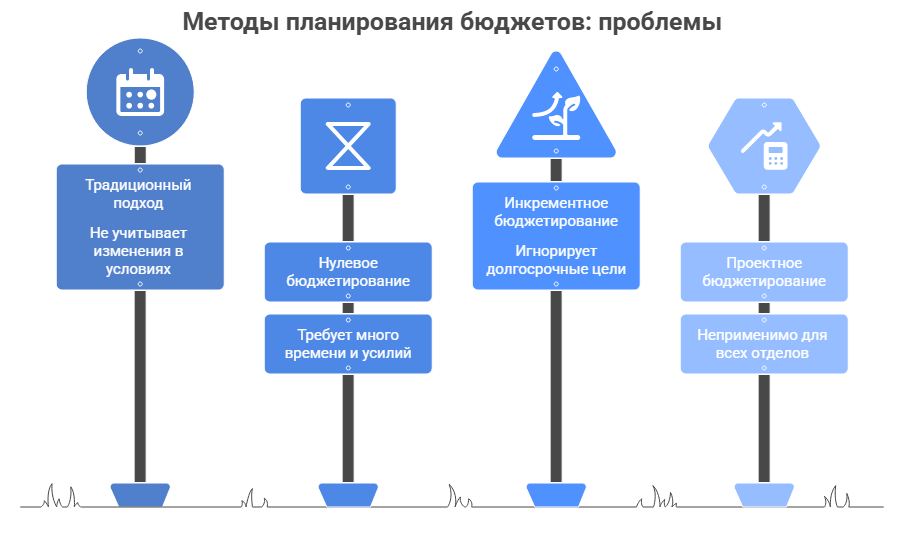
- Традиционный подход
- Бюджет основывается на прошлых годах с небольшими корректировками;
- Простой в использовании, но может не учитывать изменения в условиях.
- Нулевое бюджетирование
- Каждый новый бюджет начинается с нуля, и все расходы должны быть обоснованы;
- Позволяет более эффективно распределять ресурсы, но требует много времени и усилий.
- Инкрементное бюджетирование
- Базируется на предыдущем бюджете, к которому добавляются изменения;
- Легко реализовать, но игнорирует долгосрочные цели и возможные изменения.
- Проектное бюджетирование
- Используется для планирования конкретных проектов, а не общего бюджета;
- Позволяет сфокусироваться на результатах, однако может быть неприменимо для всех отделов.
Для формирования структур используют следующие методы:
- Заполнение плановых показателей вручную;
- Копирование информации за предыдущий период, учитывая плановое изменение валютного курса;
- Бюджетирование и планирование на базе хранящихся в системе в разных регистрах и документах фактических и плановых сведений;
- Бюджетирование и планирование путем консолидации данных из разных бюджетов, сформированных для функциональных подразделений на разные временные периоды с различными оборотными статьями, созданными с применением отличающихся сценариев.
Несколько основных методов планирования бюджетов:
- Исторический метод – этот метод основан на анализе предыдущих бюджетов и использовании исторических данных для прогнозирования будущих расходов и доходов;
- Нулевое бюджетирование – при этом подходе бюджет формируется с нуля, и каждый элемент бюджета требует обоснования. Этот метод помогает выявить неэффективные расходы;
- Программно-целевое бюджетирование – здесь бюджет разбивается по программам и проектам, что позволяет сосредоточить внимание на достижении определённых целей;
- Индикативное бюджетирование – в этом методе используется прогнозирование и планирование на основе экономических индикаторов и тенденций.
Наш продукт поможет в планировании бюджетов так, как надо именно Вам
«ИТАН: Управленческий баланс» – «1С:Совместимо», продукт-конструктор финансового управления на «1С:Предприятие».Решение легко интегрируется с любой конфигурацией 1C и автоматизирует:
- Бюджетирование и планирование;
- Управленческий учет и финансовую отчетность;
- МСФО и консолидацию данных;
- Управление закупками, договорами и бизнес-процессами;
- Управление денежными средствами и платежным календарем.
Универсальная система разработана с учётом потребностей как отечественных, так и международных компаний среднего и крупного бизнеса. Она помогает осуществлять финансовое планирование деятельности предприятия, получать актуальную и прозрачную управленческую отчётность, а также проводить оперативный бюджетный и финансовый контроль.
Основные преимущества «ИТАН: Управленческий баланс»:
- Тщательно и дружелюбно продуманный функционал, отработанный в сотнях внедрений, что подтверждено 4 сертификатами «1С:Совместимо», по практике это снижает более чем в 2 раза риск возникновения увеличения бюджета внедрения;
- Продукт «ИТАН: Управленческий баланс» регулярно (1 раз в квартал) обновляется и развивается. В релизе учитываются текущие доработки и улучшения, которые мы вносим на проектах внедрений, плюс исправления ошибок;
- Гибкость и универсальность всех настроек системы, позволяющая тонко настраивать индивидуальные параметры учета, планирования и отчётности - это снижает стоимость владения и изменений в процессе эксплуатации до 90% в год. Подтверждено отзывами клиентов;
- Настройка производится без программирования, на уровне справочников системы, включающее подробное руководство пользователя, что на основании отзывов клиентов, позволяет снижать стоимость обслуживания и самостоятельного внедрения до 80%;
- Возможность интеграции с «1С:Предприятие 8» без снятия ее с поддержки.


Наша миссия
- Разрабатывать инновации, внедрять передовые информационные системы, которые повышают прозрачность и эффективность финансового управления предприятием, уменьшают ручной труд и автоматизируют процессы, рационализируют время людей, экономят финансовые ресурсы, дают точки роста, позволяют управлять своим будущим.
- Помогать предприятиям России развиваться и быть успешными сегодня и в будущем, вносить таким образом ощутимый полезный вклад в ВВП страны.
- Построить сообщество профессионалов финансового менеджмента и эффективной экономики предприятий.
- Передавать знания и ценности поколениям, сотрудникам, клиентам и партнёрам.
"ИТАН" - Настройте финансы на лучшее!
Компания "ИТАН" профессионально специализируется на автоматизации задач финансового управления на предприятиях среднего и крупного бизнеса. Мы успешно работаем с 2001г., разрабатывая и совершенствуя собственные прикладные решения-конструкторы финансовых моделей на платформе "1С:Предприятие" , и имеем официальные статусы:
- «1С:Франчайзи»
- «1С:Консалтинг»
- Сертификаты 1C:Совместимо.


